Domain altenpflege-zuhause.de kaufen?
Wir ziehen mit dem Projekt
altenpflege-zuhause.de um.
Sind Sie am Kauf der Domain
altenpflege-zuhause.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain altenpflege-zuhause.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **


Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Wenn der Pflegedienst drei Mal klingelt - Geschichten aus dem Alltag einer ambulanten Pflegekraft mit Herz und Seele, Taschenbuch von Ines Reichel,Wenn Der Pflegedienst Drei Mal Klingelt - Geschichten Aus Dem Alltag Einer Ambulanten Pflegekraft Mit Herz Und Seele, Taschenbuch Von Ines Reichel, Verlag Debehr, 978-3-9872702-8-4, Seitenanzahl: 12610,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Altenpflege HeuteAltenpflege Heute , Alle Kompetenzbereiche der generalistischen Pflegeausbildung , Retuschestifte & Spray > Autopflege & Aufbereitung , Auflage: 4. Auflage, Erscheinungsjahr: 20210609, Produktform: Leinen, Titel der Reihe: Altenpflege Konkret##, Redaktion: Borgiel, Ursula M., Auflage: 21004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 1466, Abbildungen: 1445 farbige Abbildungen, Keyword: Altenpflegeausbildung; Altenpflegeprüfung; Altenpfleger; Altenpflegerin; Ambulant; Dokumentation; Fälle; Geriatrie; Heim; Pflegebedürftigkeit; Pflegeplanung; SIS; Strukturmodell, Pflegeeinrichtung, Generalistisk, Fachschema: Altenpflege~Pflege / Altenpflege~Altenpflege / Handbuch, Lehrbuch, Fachkategorie: Altenpflege, Bildungszweck: für die Berufsbildung~für die Erwachsenenbildung~für berufsschulische und universitäre Bildung (Deutschland), Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Altenpflege, Seitenanzahl: XXX, Seitenanzahl: 1466, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Urban & Fischer/Elsevier, Verlag: Urban & Fischer/Elsevier, Verlag: Urban & Fischer Verlag, Länge: 278, Breite: 219, Höhe: 58, Gewicht: 3260, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,65,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ACLICE Elektrisch Verstellbare Rückenlehne 50W 3000N 2-80° Fernbedienung 150kg Tragkraft Bett Aufstehhilfe Rückenstütze Für Senioren Pflegebett GrauACLICE Elektrisch Verstellbare Rückenlehne 50W 3000N 2-80° Fernbedienung 150kg Tragkraft Bett Aufstehhilfe Rückenstütze Für Senioren Pflegebett Grau. Langlebig und zuverlässig: Dieses Produkt verfügt über einen verstärkten Stahlrahmen und hochelastischen Schaumstoff und wurde einer Sprühbeschichtung unterzogen, um die Verschleißfestigkeit zu verbessern. Die präzise Fertigung verbessert die Widerstandsfähigkeit gegen Stöße, Korrosion und Verformungen und verspricht eine lange Lebensdauer und einen zuverlässigen Betrieb. Stabile und reibungslose Einstellung: Ein leistungsstarker Motor und eine starke Schubkraft ermöglichen eine reibungslose und stabile Höhenverstellung zwischen 2° und 80°, sodass Benutzer sicher von der Sitz- in die Liegeposition wechseln können und die Belastung für das Pflegepersonal reduziert wird. Hohe Tragfähigkeit: Die verstärkte Basis ist für eine Belastung von bis zu 330,69 lbs ausgelegt und gewährleistet auch unter Belastung strukturelle Integrität und Stabilität. Komfort trifft auf Sicherheit: Das große und elastische Polster sorgt für Komfort bei längerer Nutzung, während die soliden Armlehnen zusätzliche Stabilität und Halt bieten, um ein Verrutschen zu verhindern. Benutzerfreundliche Fernbedienung: Mit dem 8.2ft langen Fernbedienungskabel können Benutzer ihre Position leicht einstellen, was Menschen mit eingeschränkter Kraft oder Mobilität mehr Unabhängigkeit ermöglicht.179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
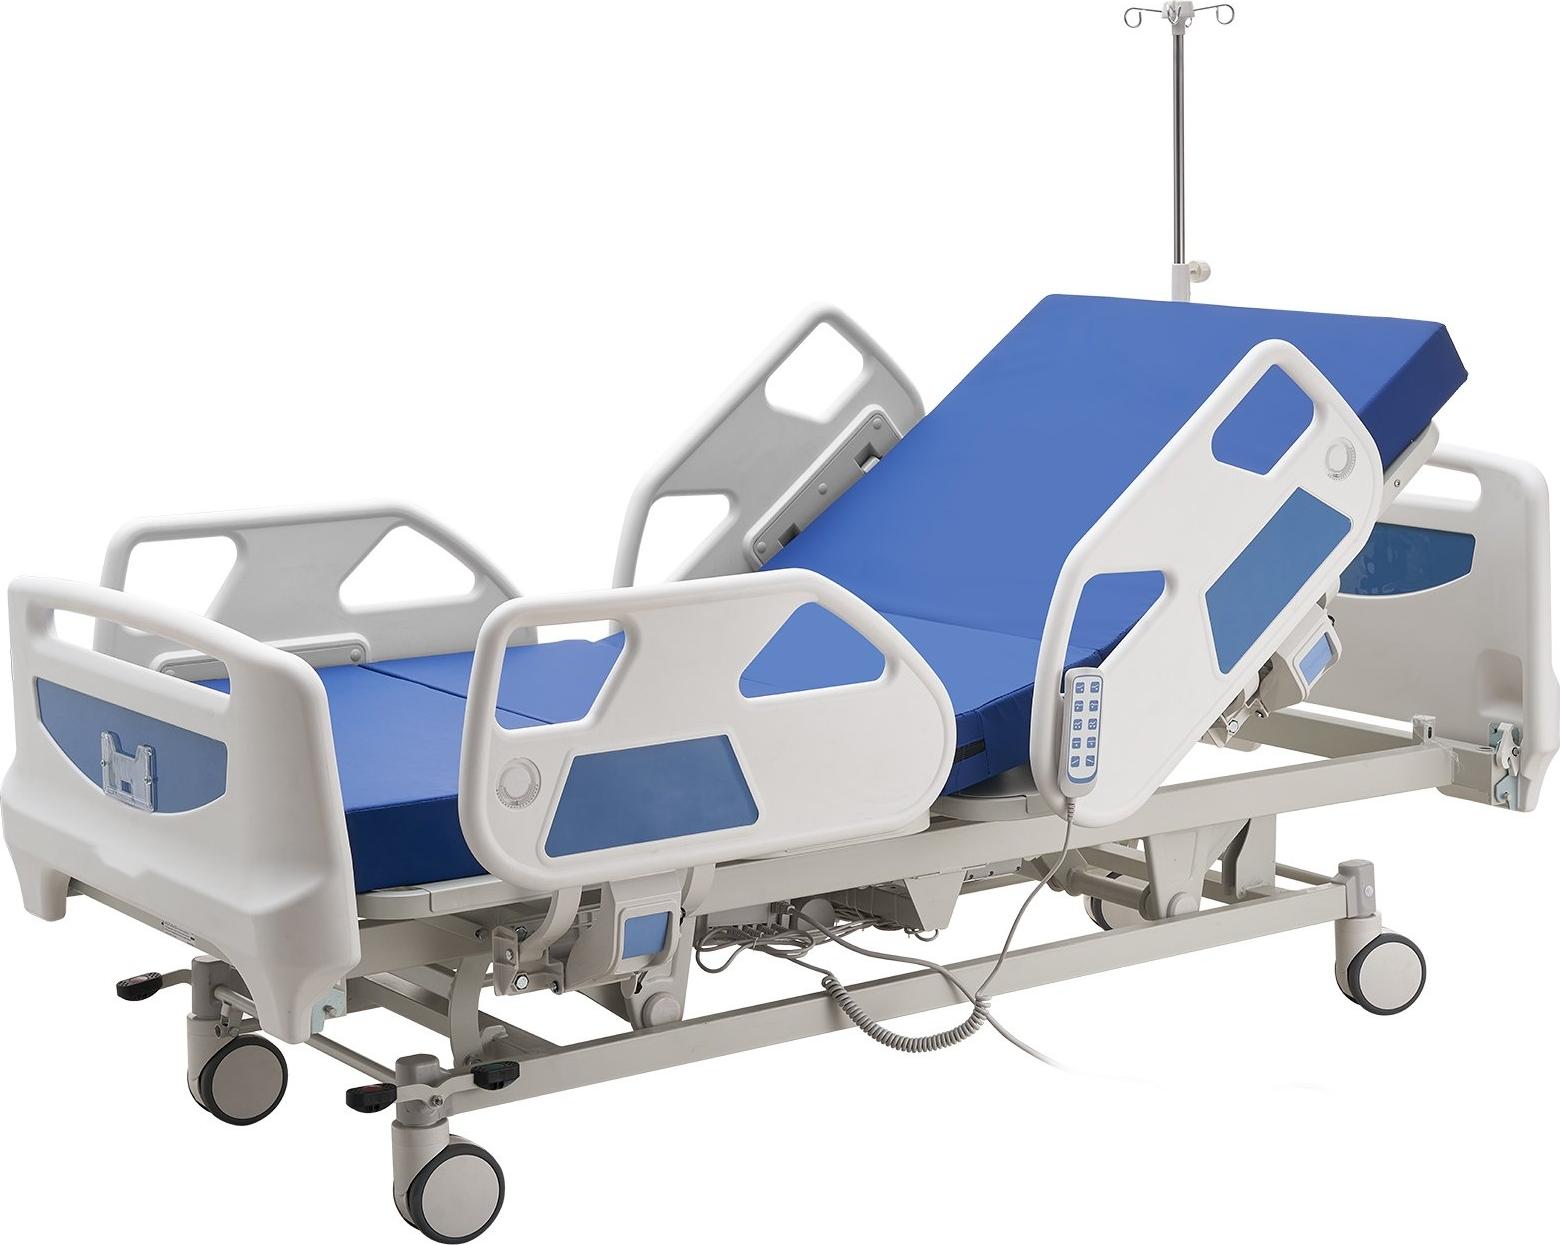
Pflegebett elektrisch - Krankenhausbett/Seniorenbett 5-Funktionen - Trendelenburg/Anti-Trendelenburg - Höhenverstellbar 47-76 cm - Zentralverriegelung - Für Zuhause & KlinikElektrisches Pflegebett mit 5 Funktionen für komfortable und sichere Betreuung Dieses vollelektrische Pflegebett ermöglicht präzise Positionierungen für Rücken, Beine und Höhe, inklusive Trendelenburg und Anti-Trendelenburg. Sanfte Verstellungen, stabile Arretierung und eine komfortable Matratze sorgen für Entlastung, Bewegungsfreiheit und Sicherheit im Alltag. Ihre Vorteile auf einen Blick5-fach elektrisch verstellbar: Rücken 0-75°, Beine 0-45°, Höhe 470-760 mmLeiser Motorantrieb mit HandfernbedienungZentralverriegelung mit Ein-Pedal-BedienungKomfortmatratze aus hochdichtem Schaum, 10 cmRobuster Kohlenstoffstahlrahmen bis 250 kg belastbar Flexible Lagerung für mehr Komfort Die elektrische Verstellung erlaubt eine ergonomische Anpassung an Liegen, Sitzen oder Pflegepositionen. Trendelenburg und Anti-Trendelenburg unterstützen Umlagerungen, Atmung und Kreislauf - ideal für Klinik, Reha und häusliche Pflege. Angenehm leise Bedienung Das hochwertige Motorsystem fährt weich und geräuscharm4191,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **

Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Preiswettbewerb in der Risikolebensversicherung unter Berücksichtigung biometrische Risiken, Taschenbuch von Carina Saalfeld, GRIN, 978-3-656-88880-2Preiswettbewerb In Der Risikolebensversicherung Unter Berücksichtigung Biometrische Risiken, Taschenbuch Von Carina Saalfeld, Grin, 978-3-656-88880-2, Seitenanzahl: 5227,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SFTYEI Elektrischer Hebegurtsitz 90cm Klapparmlehne blau für Senioren verstellbarer Hebegurtsitz, Lifting Backrest, 2-80°, 150kg, Fernbedienung, für Pflegebett, Zuhause, KrankenhausSFTYEI Elektrischer Hebegurtsitz 90cm Klapparmlehne blau für Senioren verstellbarer Hebegurtsitz, Lifting Backrest, 2-80°, 150kg, Fernbedienung, für Pflegebett, Zuhause, Krankenhaus. Elektrisch verstellbare Rückenlehne mit stabilem Stahlrahmen und hochelastischem Schaumstoff. Leistungsstarker Kupfermotor für stufenlose Verstellung von 2° bis 80°. Hohe Tragfähigkeit bis 330,69 lbs für sicheren Halt im Pflegebett. Weiches Polster mit klappbaren Armlehnen und praktischem Kopfkissen. Fernbedienung mit 8,2 ft langem Kabel für einfache und selbstständige Bedienung.176,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wenn der Pflegedienst drei Mal klingelt - Geschichten aus dem Alltag einer ambulanten Pflegekraft mit Herz und Seele, Taschenbuch von Ines Reichel,Wenn Der Pflegedienst Drei Mal Klingelt - Geschichten Aus Dem Alltag Einer Ambulanten Pflegekraft Mit Herz Und Seele, Taschenbuch Von Ines Reichel, Verlag Debehr, 978-3-9872702-8-4, Seitenanzahl: 12610,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Altenpflege HeuteAltenpflege Heute , Alle Kompetenzbereiche der generalistischen Pflegeausbildung , Retuschestifte & Spray > Autopflege & Aufbereitung , Auflage: 4. Auflage, Erscheinungsjahr: 20210609, Produktform: Leinen, Titel der Reihe: Altenpflege Konkret##, Redaktion: Borgiel, Ursula M., Auflage: 21004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 1466, Abbildungen: 1445 farbige Abbildungen, Keyword: Altenpflegeausbildung; Altenpflegeprüfung; Altenpfleger; Altenpflegerin; Ambulant; Dokumentation; Fälle; Geriatrie; Heim; Pflegebedürftigkeit; Pflegeplanung; SIS; Strukturmodell, Pflegeeinrichtung, Generalistisk, Fachschema: Altenpflege~Pflege / Altenpflege~Altenpflege / Handbuch, Lehrbuch, Fachkategorie: Altenpflege, Bildungszweck: für die Berufsbildung~für die Erwachsenenbildung~für berufsschulische und universitäre Bildung (Deutschland), Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Altenpflege, Seitenanzahl: XXX, Seitenanzahl: 1466, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Urban & Fischer/Elsevier, Verlag: Urban & Fischer/Elsevier, Verlag: Urban & Fischer Verlag, Länge: 278, Breite: 219, Höhe: 58, Gewicht: 3260, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,65,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
ACLICE Elektrisch Verstellbare Rückenlehne 50W 3000N 2-80° Fernbedienung 150kg Tragkraft Bett Aufstehhilfe Rückenstütze Für Senioren Pflegebett GrauACLICE Elektrisch Verstellbare Rückenlehne 50W 3000N 2-80° Fernbedienung 150kg Tragkraft Bett Aufstehhilfe Rückenstütze Für Senioren Pflegebett Grau. Langlebig und zuverlässig: Dieses Produkt verfügt über einen verstärkten Stahlrahmen und hochelastischen Schaumstoff und wurde einer Sprühbeschichtung unterzogen, um die Verschleißfestigkeit zu verbessern. Die präzise Fertigung verbessert die Widerstandsfähigkeit gegen Stöße, Korrosion und Verformungen und verspricht eine lange Lebensdauer und einen zuverlässigen Betrieb. Stabile und reibungslose Einstellung: Ein leistungsstarker Motor und eine starke Schubkraft ermöglichen eine reibungslose und stabile Höhenverstellung zwischen 2° und 80°, sodass Benutzer sicher von der Sitz- in die Liegeposition wechseln können und die Belastung für das Pflegepersonal reduziert wird. Hohe Tragfähigkeit: Die verstärkte Basis ist für eine Belastung von bis zu 330,69 lbs ausgelegt und gewährleistet auch unter Belastung strukturelle Integrität und Stabilität. Komfort trifft auf Sicherheit: Das große und elastische Polster sorgt für Komfort bei längerer Nutzung, während die soliden Armlehnen zusätzliche Stabilität und Halt bieten, um ein Verrutschen zu verhindern. Benutzerfreundliche Fernbedienung: Mit dem 8.2ft langen Fernbedienungskabel können Benutzer ihre Position leicht einstellen, was Menschen mit eingeschränkter Kraft oder Mobilität mehr Unabhängigkeit ermöglicht.179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pflegebett elektrisch - Krankenhausbett/Seniorenbett 5-Funktionen - Trendelenburg/Anti-Trendelenburg - Höhenverstellbar 47-76 cm - Zentralverriegelung - Für Zuhause & KlinikElektrisches Pflegebett mit 5 Funktionen für komfortable und sichere Betreuung Dieses vollelektrische Pflegebett ermöglicht präzise Positionierungen für Rücken, Beine und Höhe, inklusive Trendelenburg und Anti-Trendelenburg. Sanfte Verstellungen, stabile Arretierung und eine komfortable Matratze sorgen für Entlastung, Bewegungsfreiheit und Sicherheit im Alltag. Ihre Vorteile auf einen Blick5-fach elektrisch verstellbar: Rücken 0-75°, Beine 0-45°, Höhe 470-760 mmLeiser Motorantrieb mit HandfernbedienungZentralverriegelung mit Ein-Pedal-BedienungKomfortmatratze aus hochdichtem Schaum, 10 cmRobuster Kohlenstoffstahlrahmen bis 250 kg belastbar Flexible Lagerung für mehr Komfort Die elektrische Verstellung erlaubt eine ergonomische Anpassung an Liegen, Sitzen oder Pflegepositionen. Trendelenburg und Anti-Trendelenburg unterstützen Umlagerungen, Atmung und Kreislauf - ideal für Klinik, Reha und häusliche Pflege. Angenehm leise Bedienung Das hochwertige Motorsystem fährt weich und geräuscharm4191,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Burmeier Aufstehhilfe für Pflegebett (Allura)So hilft die Aufstehhilfe Burmeier für Pflegebett: Durch die Aufstehhilfe können pflegebedürftige Menschen leichter selbstständig aus einem Pflegebett aufstehen oder sich in dieses legen oder sicher neben diesem stehen Die Aufstehhilfe kann das Risiko von Stürzen aus dem Bett reduzieren, ohne den Patienten stark einzuengen, wobei beachtet werden sollte, dass es sich nicht um einen vollwertigen Schutz wie bei einem Seitengitter handelt Die Aufstehhilfe kann sicher eingesetzt werden, da die Griffe abgerundet sind, wodurch diese sicher gegriffen werden können Aufstehilfe Burmeier - mit leichter Montage! Die Aufstehhilfe unterstützt eine leichte Montage und kann dabei seitlich am Bett an flexibler Position nach individueller Präferenz angebracht werden. Sie kann nachträglich und unkompliziert an Ihrem Burmeier-Bett befestigt werden, da hierfür nur zwei Sterngriffschrauben an der Rahmenlängsseite befestigt werden müssen. Für die entsprechende Sicherheit sollte darauf geachtet werden, die Schrauben äuÃerst festzudrehen. Vor der Montage müssen etwaige Seitengitter entfernt werden. Ideale Aufstehhilfe für viele Burmeier-Pflegebetten! Die Aufstehhilfe ist für viele Burmeier-Pflegebetten oder Einlegerahmen geeignet, da sie in den Varianten Typ 1 und Typ 2 erhältlich ist. Je nachdem welches Pflegebett sie besitzen, ist ein unterschiedlicher Aufstehhilfe-Typ notwendig. Folgende Betten sind mit der Typ-1-Aufstehhilfe kompatibel: Arminia II+III Dali II Dali Low-entry Economic II Einlegerahmen Lippe IV Westfalia III Folgende Betten sind mit der Typ-2-Aufstehhilfe kompatibel: Allura-Serie Einlegerahmen Lippe 120/140 Informationen zur allgemeinen Produktsicherheit Burmeier GmbH & Co. KG, IndustriestraÃe 53, 32120 Hiddenhausen Telefon: +49 5223 9769 - 0, E-Mail: info@burmeier.com, Website: https://www.burmeier.com Technische Details:109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
aks L4 Pflegebett Liegefläche HolzfederleistenSo hilft das elektrische Pflegebett aks L4 mit Aufstehhilfe: Das Modell ist vierteilig, wodurch es auf viele Arten und Weise an Ihre Bedürfnisse angepasst werden kann Damit Sie in der Nacht nicht aus dem Bett herausfallen sind Seitengitter auf beiden Seiten integriert, die bei Bedarf abgesenkt werden können Zum einfachen Aufstehen mit niedrigerem Kraftaufwand ist ein Aufrichter mit Haltegriff standardmäÃig eingebaut Die maximale Belastbarkeit im Hinblick auf das Personengewicht beläuft sich auf 150 kg, sodass auch übergewichtige Personen im Pflegebett schlafen können Das Pflegebett kann von einer Person auf- und abgebaut werden, da es eine leichte Bauweise hat Pflegebett aks L4 - elektisch verstellbar! Das Bett ist per Handtaster verstellbar. So ist u. a. die Liegefläche von 40 bis 80 cm elektrisch höhenverstellbar. Zudem können der Oberschenkel- und Rückenteil per Elektrik angepasst werden. Damit Sie nicht versehentlich etwas an Ihrem Seniorenbett verstellen, verfügt der Handschalter neben GroÃtasten auch über eine Sperrfunktion. Die Stromversorgung erfolgt über ein SMPS 29 V Netzteil, welches durch über einen Ãberlastungsschutz und eine Spannungsstabilität mit variabler Eingangsspannung die nötige Sicherheit bietet. Des Weiteren ist das Pflegebett nach DIN EN 60601-2-52 gefertigt. Das Modell gewährleistet eine sichere Arbeitslast bis 185 kg. Liegefläche mit Holzfederleisten oder Metallgitter: Wir liefern Ihnen das aks L4 wahlweise mit Holzfederleisten oder mit einer Metalleiste. Die Liegefläche hat in beiden Varianten die MaÃe 90x200 cm. Seniorenbett mit Rollen: Damit Sie Ihr Bett leicht im Raum verschieben können, sind Rollen in das Gestell integriert. Diese können einzeln festgestellt werden, sodass Sie das aks L4 sicher an einer Position fixieren können. Informationen zur allgemeinen Produktsicherheit aks Aktuelle Krankenpflege Systeme GmbH, Antwerpener StraÃe 6, 53842 Troisdorf Telefon: +49 2241 9474 - 0, E-Mail: aks@aks.de, Website: https://aks.de Technische Details:845,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.